Торговая система – это свод правил и условий, следуя которым трейдер, совершает торговые операции для извлечения прибыли. Кроме того, торговая система подразумевает не только вход в рынок участника рынка, но и выход его из действующих позиций. Также торговая система, она же алгоритм действий, подразумевает сопровождение позиций, анализ рынка и многие психологические аспекты…
Торговая система, план или алгоритм действий
Трейдинг является ничем иным, как бизнесом, о чем предельно ясно рассказывается в материале “Трейдер”. И как любое ведение бизнеса, составление и следование определенному плану специальность трейдинг, так же нуждается в плане. Подавляющее большинство, по разным оценкам от 85 до 95% всех участников рынка. Теряют свои денежные средства на этом поприще, в первые месяцы торговли.
Плюс ко всему, если мы говорим о торговле ценными бумагами на бирже, то нельзя не брать во внимание и такой ключевой фактор, как психологическая составляющая. Очевидно каждый из нас слышал поговорку, типа; «Бумага все стерпит». Так вот составление торгово-финансового плана именно на листе бумаги, является максимально эффективным решением, для достижения стабильного успеха.
Разумеется, в век цифровых технологий торговый план вполне возможно писать и в разного рода программах. Но концепция составления торгового плана, остается неизменной. Когда эмоции практикующего трейдера зашкаливают. Следование прописанному торговому плану, помогает возбужденному участнику рынка остепениться, и не совершить грубейших ошибок трейдера.
Теперь, если рассмотреть торговый план под другим, более детальным градусом, получается. Что последовательность прописанных в нем правил, является ничем иным, как алгоритмом действий. Именно такое определение считается наиболее оптимально подходящим, под интерпретацию торговой системы. А вот что собой представляет алгоритм действий, мы с вами вместе изучим далее…
Необходимость в наличии алгоритма действий
Для того чтобы нам не ходить «далеко», и не тратить дорогого времени на нудное объяснение вопроса: «Почему же все-таки нам так необходим алгоритм действий»? Предлагаю сразу перейти к рассмотрению примера, придуманной только что ситуации. Итак, в каком-нибудь интернет чате, два начинающих свою карьеру, трейдера обсуждают рыночную ситуацию.
Обусловимся, что один из них придерживается некоторого алгоритма действий. Тогда как его оппонент торгует на русское «авось», не соблюдая никакого торгового алгоритма. Ни риск менеджмент и мани менеджмент, ни тем более канонов технического или фундаментального анализа. Так, оба этих трейдера одновременно купили один и тот же инструмент.
По прошествии некоторого периода времени игрок, следующий алгоритмическому трейдингу. Закрыл свою позицию с прибылью в 100 пунктов. Авось же трейдер стоял до последнего, и смог урвать 300 пунктов прибыли, при этом возразил в чате: «Видишь, сколько я взял? Какого черта ты так рано вышел»? Однако следует смотреть на конечный результат их методов торговли, что мы далее и сделаем.
Статистика сделок из серии 24 позиций
Поскольку на протяжении скажем 24 сделок, его попытки стоять до последнего, привели к печальной статистике. В которых подавляющая часть позиций, была закрыта или из-за активации стоп-приказа. Или вследствие разворота цены против его позиции. А вот статистика из 24 сделок алгоритмического трейдера напротив, оказалась прибыльной, за счет частых, однако малых плюсов:
- Авось трейдер – 8 плюсовых сделок, по среднему значению около 300 пунктов = 2 400 пунктов.
- Алгоритмический трейдер – 16 прибыльных позиций, точно по 100 пунктов = 1 600 пунктов.
Глядя на такую картину статистики кажется, что авось трейдер приумножил свой капитал в разы больше алгоритмического трейдера. Однако уверяю вас, это кажется только на первый взгляд. Теперь давайте взглянем на их же статистику, но теперь с учетом потерянных средств. С тем же условием примерного значения авось трейдера, и точных значений его коллеги:
- Авось трейдер – 16 убыточных сделок, в среднем значении по 100 пунктов = 1 600 пунктов.
- Алгоритмический трейдер – 8 негативных позиций, строго по 30 пунктов = 240 пунктов.
…По итогу статистики:
Сейчас, как вы видите, в фаворитах остается трейдер, придерживающийся не только алгоритмической составляющей части торговой системы. Но и следующий всем канонам риск менеджмента и мани менеджмента. Что ж, для полноты реальной картины, предлагаю посмотреть на конечный результат их торговли. Естественно с учетом, как прибылей, так и совокупных убытков:
- Авось трейдер – прибыль 2 400 пунктов. Убыток 1 600 пунктов. Конечный результат – 800 пунктов!
- Алгоритмический трейдер – Прибыль 1 600 пунктов. Убыток 240 пунктов. Конечный результат – 1 360 пунктов!
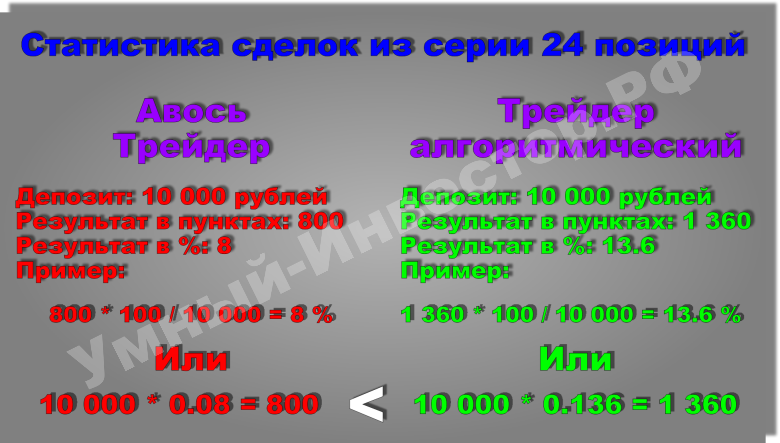
Приверженец алгоритмического трейдинга, оказался впереди на 560 пунктов. Сухой язык цифр говорит нам, что, соблюдая преимущественно риск менеджмент. Что торговля, казалось бы, убыточной с первого взгляда, в действительности оказывается весьма эффективной. Чем торговля на авось. Теперь сопоставим эти цифры с равным размером депозита у обоих трейдеров. В % выражении, при условии стоимости пункта в 1 рубль:
- Авось трейдер – депозит 10 000 рублей. Итог серии сделок из 24 позиций равен 800 пунктов/рублей. Что составляет 8 % от начального депозита. 800 * 100 = 80 000 / 10 000 = 8 % или 10 000 * 0,08 = 800 рублей.
- Алгоритмический трейдер – депозит 10 000 рублей. Итог серии сделок из 24 позиций равен 1 360 пунктов/рублей. Что составляет 13.6 % от начального депозита. 1 360 * 100 = 136 000 / 10 000 = 13.6 % или 10 000 * 0.136 = 1 360 рублей.
Здесь стоит акцентировать ваше внимание на то, что данные значения процентов, являются весьма фантастическими. В интерпретации оптимально адекватного уровня доходности 2 % в месяц. Более того, представленный пример, максимально упрощен для облегченного понимания самой сути. Важности соблюдения, как риск и мани менеджмента, так и следования торговой системы.
Что представляет собой алгоритм действий
Исходя из того, что каждый индивидуальный трейдер сам для себя определяет методы торговли. Торговый план может состоять абсолютно из разного количества пунктов. В которых будут прописаны самые наиважнейшие правила. Соответствующие требования не только для оптимального входя в рынок, и оптимально разумного выхода из сделок.
Но и могут быть прописаны условия, для максимально эффективного сопровождения действующих позиций. Куда могут входить некоторые подпункты с требованием к самому себе, для частичного сокращения активных позиций. Так у одного трейдера объем торговых канонов может уместиться на одном листе бумаги формата А4. А другому трейдеру не хватит и петабайта информации, чтобы уместить свой торговый план.
1 – Условия для входа в рынок
Под этим пунктом алгоритма действий, подразумеваются рыночные условия. При наличии которых трейдер может начинать держать «руку на пульсе». Это может быть какой-либо графический паттерн. Например, «двойное/тройное дно» или любимый всеми паттерн «голова и плечи». Так же сигналом для входа в позицию, может являться модель Price Action «доджи» или «поглощение».
Так же это может быть и любая модель в рамках технического анализа. Как вариант, можно допустить «сложение всех пазлов» по использованию 2-х, 3-х индикаторов или осцилляторов. Вообще, вариантов для требований входа в сделку, может быть больше чем комбинаций у шифровальной машинки «Энигма». Но то что этот пункт, и преимущественно несколько подпунктов, должны быть – это факт!
2 – Требования для выхода из позиции
Здесь, к предыдущему параграфу можно дополнить условия прочих, не менее значимых видов анализа. Таких как фундаментальный анализ, футпринт, объемный анализ или кластерный анализ. Почему мы упомянули дополнение к первому пункту? Все достаточно просто: дело в том, что выход из позиций мы можем интерпретировать ровно по тем же критериям. Которые мы использовали для входа в позицию.
Для этого достаточно смотреть на динамику движения цен, ровно так же, как и при поиске точек входа. Требования для таких сигналов могут служить, как временная координате, так и ориентир по отношению к направлению движения. Однако теперь в данный симбиоз вмешивается дополнительный параграф. Который в действительности является чуть ли не важнее двух предыдущих.
3 – Правила для сопровождения позиции
Опытные игроки не понаслышке знают, что наука об управлении текущей позицией, по праву заслуживает не только отдельного рассмотрения. Но и отдельного изучения и даже, без преувеличения выражаясь, исследования. Вполне очевидно, что новички не до конца осознают все вероятно возможные развития манипуляций с активной позицией. Буквально вкратце попробуем озвучить, что необходимо соблюдать:
Take Profit. Мало того, что его вовсе не обязательно выставлять. То есть не придерживаться негласного соотношения риск к прибыли «1:3». Поскольку никто и никогда не знает, докуда дойдет цена. Так еще и при достижении ценой определенного целевого уровня. Никто не заставляет нас выходить целиком. Например, взяли мы 100 пунктов, так можно прикрыть допустим 2/3 части всего объема позиции.

Есть реальные случаи, когда оставшаяся в рынке 1/3-я часть объема позиции. Приносила больше прибыли, нежели основной объем при 100 пунктов. Stop Loss. Так же заслуживает отдельного внимания. В случае с приказом, ограничивающим вероятный убыток. Мы конечно не рекомендуем его не выставлять. Т.к. езда без тормозов, сами знаете к чему приводит. А вот управление им – здесь внимание:
Стоп лосс желательно выставлять с намерением, позже его передвинуть в зону, где теряется логика входа! Так мы исключаем вероятность его случайной активации. Что касается Trailing Stop; так обычному трейлинг стопу по умолчанию в торгово-аналитическом терминале МТ4 и МТ5. Предпочтите сторонний советник из интернета, с возможностью настроек. Именно с динамическими периодами, вместо математических!
4 – Риск менеджмент
Соблюдение менеджмента должна стать неотъемлемой частью вашего алгоритма действий. Обратите внимание – это ключевой момент на дистанции к успеху, именно стабильного заработка на территории трейдинга. Чрезвычайно важно определиться с объемом входа нашей позиции. Делается это путем определения целевого уровня, с концепцией соотношения риска к прибыли.
При этом, необязательно выходить полностью из позиции, по достижению целевого уровня. Да. Вы правильно поняли. Таким вот методом мы как бы обманываем самого себя. Однако соблюдать при этом степень допустимого риска, просто необходимо. Поскольку риск – это единственная переменная в трейдинге, которую мы с вами можем контролировать!
5 – Мани менеджмент
Вопреки устоявшемуся мнению, среди подавляющего большинства начинающих трейдеров. Что риск и мани менеджмент это одно и то же. Между ними существует довольно тонкая грань. Так, например, в нашем конспекте, при концепции риск менеджмента. Мы по большей части рассматривали объем входа, выхода и сопровождение торговой позиции. А также, оптимально эффективного соотношение риска к прибыли.
В интерпретацию мани менеджмента так же входит соотношение. Однако теперь совокупное отношение не только объема позиций, но и общего количества всех сделок. А также, теперь преследуется концепция компенсации понесенных убытков. В общем говоря, абзац этого материала «Статистика сделок из серии 24 позиций», как раз-таки о мани менеджменте.
Под трактовкой компенсации понесенных убытков, подразумевается следующий канон «сохранения денежной массы»: Предположим, имеется депозит в 10 000 рублей. После потери 10 % сейчас, чтобы нам вернуться к первоначальному размеру. Нам необходимо заработать уже не 10 %, а 11 %. При потере же депозита в 50 %, нам придется заработать уже 100 %. Чтобы вернуться к первоначальному размеру депозита!
- Понесенные убытки в 10 %:
- 10 000 рублей – 10 % = 9 000 рублей (10 000 – 1 000 = 9 000);
- Компенсация убытков в 11 %:
- 9 000 рублей + 11 % = 10 000 рублей (11 % = 9 000 * 0.1111 = 999 + 9 000 = 9 999);
- Понесенные убытки в 50 %:
- 10 000 рублей – 50 % = 5 000 рублей (10 000 – 5 000 = 5 000);
- Компенсация убытков в 100 %:
- 5 000 рублей + 100 % = 10 000 рублей (100 % = 5 000 * 1.00 = 5 000 + 5 000 = 10 000).
Концепция важности наличия торговой системы
Здесь, полагаем не уместно наставлять вас на «путь истинный». Поскольку так делают все: не рискуйте, не спешите, будьте рассудительнее и прочая очевидная чепуха. Подобные наставления только раздражают и занимают, без того наш самый драгоценный ресурс – время! Вместо этого, мы продемонстрируем вам важнейший элемент.
Тот эпизод в концепции трейдинга в целом, после ознакомления с которым, у вас появится точнейшее представление реального трейдинга. Во всей его красе, как он есть на самом деле. Итак, какие вы помните самые успешные случаи из интернета (реклама, паблики) и прочие «истории успеха». Разумеется, такие истории типа; заработал 500-1 000 % за пару дней…
…Или, например, «У меня такая статистика, что 98 сделок из 100, являются положительными, и только 2 позиции в минус»! Более того, вы всегда видите в отчетах доверительных управлений (ДУ), довольно красивые графики. Которые с небольшими коррекциями, имеют устойчивый рост доходности. Однако в этих «кривых» параболах не учитываются, и как следствие не отображаются просадки по эквити!
Реальные и вредные примеры
Суть представленного контекста заключается в том. Что мы, как высоко эмоциональные существа, всегда предрасположены обращать слишком большее внимание. Исключительно на «из ряда вон выходящие» события. Пример: в огромном потоке автомашин, мы непременно заметим красный лимузин, и многие его детали. Тогда как на большинство Hyundai и Toyota, мы попросту не обратим внимание.
Другой пример: в сводках криминальных новостей мы навсегда запомним случай, связанный с мировым террористическим актом. В то время как про новость незначительной авто аварии, где-нибудь в Воткинске, мы вряд ли вспомним уже на следующий день. Ровно так же и в сфере трейдинга: Мы восхищены, а затем и одержимы, мгновенным и многократным умножением собственного капитала, случайного трейдера.

Нет. Мы не отрицаем существование таких взлетов. Мы имеем лишь цель донести до читателя суть того, мы как сороки гончие на все блестящее. И напрочь упускающие из вида один, ключевой факт. В примере с автомобилями, неприметных машин было в разы больше. В примере с криминальной хроникой, мы не запоминаем незначительные события, которых гораздо больше…
Заключение
…в трейдинге, мы не замечаем большинство случаев, с умеренным, но все-таки доходом. Зато грезим огромной прибылью. Вопрос: Какова вероятность в процентном эквиваленте, что мы сможем повторить точно такой же успех, как у случайного трейдера? Разумеется, вероятность успеха повторить такой же результат сводится к значению 0.000000001 % в периоде.
А вот вероятность того, что мы сможем присоединиться к большинству стабильно зарабатывающих трейдеров, весьма высока. При условии, довольно ответственного отношения к соблюдению торговой системы! Мораль данного контекста такова, что старайтесь обращать большее внимания на события. Которые, произойдут с большей долей вероятности! Удачи – зарабатывайте!

Что вы думаете по поводу статьи
«Торговая система»?