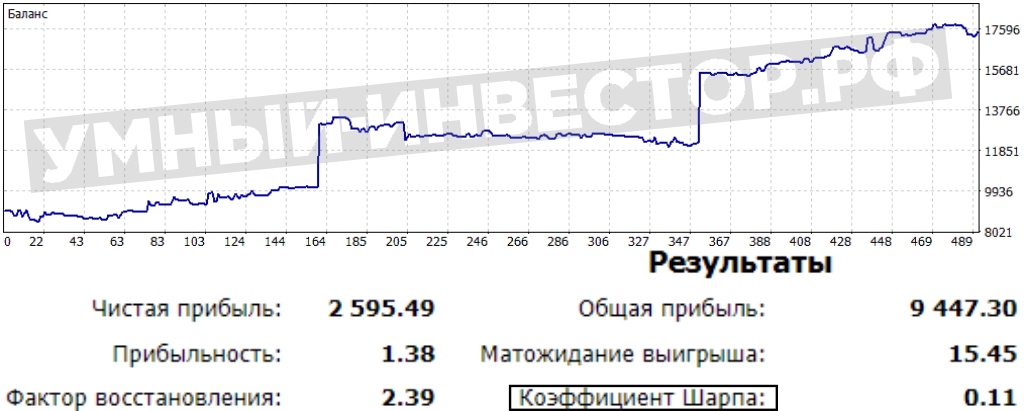
Коэффициент Шарпа – это показатель не просто доходности трейдера, по итогу торгов за N период времени. А показатель доходности с применением, именно уровня риска. То есть, если рассматривать доходность 2-х трейдеров, то коэффициент Шарпа покажет. Кто из этих трейдеров добился той же доходности посредством мастерства. А кто, принимая на счет непомерно высокие риски, добился той же прибыли, при идентичном депозите.
Коэффициент Шарпа в деталях
Выражаясь совсем доступным языком, коэффициент Шарпа можно охарактеризовать следующим определением: «Коэффициент Шарпа показывает, какую прибыль генерирует трейдер в определенный промежуток времени, за одну единицу риска». Здесь стоит пояснить, что данным показателем Уильяма Форсайта Шарпа – лауреата нобелевской премии, был освящен широкой публике в 1966 году. Именно с тех пор коэффициент Шарпа, стали использовать как профессиональные трейдеры, так и брокеры для отчетности своим клиентам.

Несмотря на то, что формула расчета коэффициента Шарпа кажется, мягко говоря устрашающей, в действительности здесь нет ничего сложного. Главное вникнуть в обозначения каждой из переменных, где:
- S – Это вычисляемый коэффициент Шарпа;
- R – Доходность трейдера и/или его депозита/финансового портфеля, за оцениваемый период времени;
- Rf – Доходность инвест-предпринимателя при безрисковых капиталовложений. Как правило, за данный знаменатель берется значение по банковскому вкладу, с годовой доходностью. А также, доходность по Облигациям Федерального Займа;
- σ – Стандартное отклонение доходности торгового счета/депозита трейдера, от доходности безрисковых вкладов.
Как правило показатель коэффициента Шарпа, принято рассматривать за годовой период торгов. Однако, никто не запрещает поинтересоваться своей доходность, и вплоть до суточной выборки сделок. Но здесь нужно понимать, что чем больший интервал инвестиций вы рассматриваете. Тем достовернее будет показатель коэффициента Шарпа.
Расчет коэффициента Шарпа в примере
Для простоты примера представим квартальную доходность трейдера, в круглых значениях:
- Первый месяц – 5%;
- Второй месяц – 15%;
- Третий месяц – 25%.
Таким образом получается, что средне квартальная доходность трейдера, составляет (5+15+25)/3=15%. Отметим, что весь этот период доход по государственным облигациям, составлял лишь 10%. Именно от этого показателя, мы и будем отталкиваться, считая доходность стандартного отклонения. И все что для этого потребуется – вычесть доходность по ОФЗ, из месячной доходности трейдера:
- Первый месяц – 5% – 10% = -5%;
- Второй месяц – 15% – 10% = 5%;
- Третий месяц – 25% – 10% = 15%.
Теперь, возведем получившиеся результаты в квадрат, а затем вычислим среднее арифметическое значение. Проще говоря, суммируем их, и поделим на общее количество:
(-5*-5) +5*5+15*15)/3=91,66
Далее, извлечем квадратный корень из полученных данных – это будет наше среднеквадратичное отклонение:
√91,66 = 9,57
И все что нам остается, это вычесть из средне квартальной доходности трейдера в 15%, значение доходности по ОФЗ в 10%. Потом поделить полученный результат на стандартное отклонение:
(15 – 10)/9,57 = 0,52
Все! Мы получили коэффициент Шарпа со значением 0,52.
Как использовать коэффициент Шарпа?
— Но какое значение коэффициента Шарпа, считается актуально положительным? – прозвучит вполне даже закономерный вопрос, на который можно ответить следующим примером: Допустим, при одинаковых первоначальных инвестициях, 2 трейдера сгенерировали идентичный размер прибыли. Также, они оба работали на протяжении 3-х месяцев. Но с применением разных уровней риска.

Так, инвестору, который изъявил желание инвестировать в одного из трейдеров. Достаточно будет лишь взглянуть на их итоговый коэффициент Шарпа. Чтобы определить, какому трейдеру можно доверить свои средства. В виду того, что он торгует консервативно, соблюдая умеренную степень риска. А какому авантюристу, нельзя доверять свой капитал. Так как его коэффициент Шарпа ниже значения «0». Откуда следует, что данный трейдер допускал огромные просадки. То есть, не использовал стоп-приказ, торговал большими объемами, да еще и с применением кредитного плеча.

Что вы думаете по поводу статьи
«Коэффициент Шарпа»?