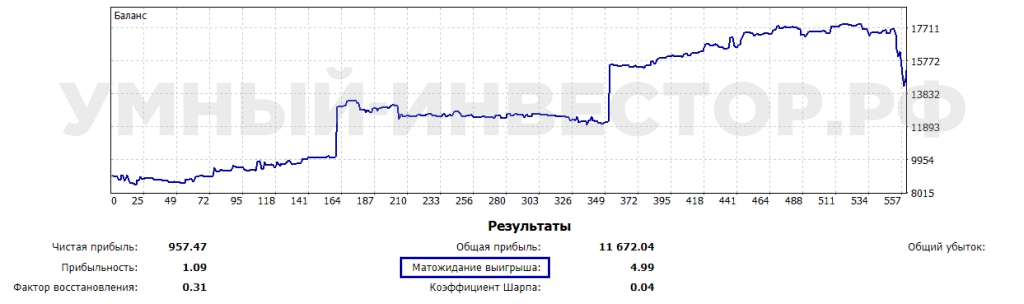
Матожидание выигрыша в биржевой торговле, позволяет заблаговременно узнать, прибыльная ли торговая стратегия. Или торговый алгоритм, который собирается использовать участник рынка. Также коэффициент матожидания, способствует прогнозированию величине вероятного дохода трейдера, на некоторой дистанции.
Формула расчета матожидания и ее компоненты
Expected Value (VE), что переводится как ожидаемое значение, но в сфере трейдинга интерпретируется как «математическое ожидание». Этот параметр является неотъемлемым критерием любой торговой тактики, или алгоритмической системы торговли. С помощью данного коэффициента трейдер способен понять, насколько прибыльна та или иная торговая стратегия. Использовав для расчета данного показателя, специально разработанную формулу:
EV = (W * Average W) − (L * Average L)
- EV – Это искомое математическое ожидание торговой стратегии трейдера;
- W — Процент прибыльных сделок от их общего количества;
- L — Процент отрицательных сделок от их общего количества;
- Average W — Размер прибыли позитивной сделки в среднем значении;
- Average L — Размер убытка негативной сделки в среднем значении.
Для того чтобы воспользоваться данной формулой и, соответственно, вычислить математическое ожидание торговой системы. Прежде, необходимо обусловиться с данными расчета. Которые для простоты понимания, мы с вами округлим. В действительности же, аналогичные показатели как правило, берутся из статистических данных практикующего трейдера. Итак, согласно формуле, вот необходимые параметры для расчета матожидания:
- Процент положительных сделок;
- Процент отрицательных сделок;
- Размер прибыли в позитивной позиции;
- Размер убытка в негативной позиции.
Пример расчета матожидания по формуле
Прежде чем приступить к непосредственному расчету матожидания, необходимо усвоить простейший канон: «Чем выше соотношение гипотетической прибыли к уровню риска, в каждой из сделок – тем выше будет матожидание»! Однако нужно понимать, что соотношение риск к прибыли – это не более чем теория. Или предполагаемые переменные. Например, при соотношении 1 к 3 не факт, что цена дойдет до нашего Take Profit. Ровно, как и наоборот – далеко не факт, что наш Stop loss активируется в каждой сделке. Значит, вот наши вводные данные:
- Процент положительных сделок – 50%;
- Процент отрицательных сделок – 50%;
- Размер прибыли в позитивной сделке – 3%;
- Размер убытка в негативной сделке – 1%.
Здесь, прежде чем мы продолжим, стоит пояснить, почему процент прибыльных и убыточных сделок, одинаково по 50%. Дело в том, что поскольку мы пытаемся вычислить возможное ожидание, то есть работаем с вероятностью. То объективно за данные параметры, брать по 50%. Что будет считаться аналогией подбрасыванию монетки. И вот как это будет выглядеть в заполненной формуле:
EV = (W * Average W) − (L * Average L)
EV = (50% * 3%) − (50% * 1%) = 100%
В заключении матожидание в денежном выражении
Но что означает полученный результат расчета в 100%? Для того чтобы это понять, давайте переведем данные переменные в денежное выражение. Также, согласно формуле и нашим вводным данным, денежное выражение мы сопоставим аналогичным. А за количество проведенных торговых операций, мы возьмем 100 сделок. Где обусловимся, что торги проводились на финансовом инструменте, со стоимостью шага цены в 1 рубль. Как вариант, пусть это будет фьючерс на доллар/рубль – Si:

- Количество положительных операций – 50 сделок;
- Количество отрицательных операций – 50 сделок;
- Средняя прибыль в сделке – 300 рублей;
- Средний убыток в сделке – 100 рублей.
И вот какой результат получается при нашем, весьма условном примере расчета матожидания, (где 0,5 – это половина от всего количества сделок):
EV = (0,5 * ₽300) − (0,5 * ₽100) = ₽100
Данный итоговый результат демонстрирует, что наш коэффициент матожидания, равен 100 единицам. Или, если сказать обобщенно – наше матожидание положительное. Что означает работоспособность торговой стратегии. Если безукоризненно следовать ее условиям входа, сопровождению позиций и выходам из рынка по тейк профит.

Что вы думаете по поводу статьи
«Матожидание выигрыша»?