Вариационная маржа – это разница цен производного финансового инструмента в текущий момент времени. И его ценной на момент последнего проведения клиринга. Здесь предлагается рассмотреть, для каких случаев в целом клиринговыми палатами, рассчитывается вариационная маржа.
вариационная маржа
Вариант первый
В первом варианте вариационная маржа на срочной секции Московской биржи, может рассчитываться в случае. Когда учитывается цена покупки дериватива, например, фьючерса, и цена его же, на момент проведения клирингового перерыва. В правильной интерпретации необходимо понимать, именно разницу этих цен. То есть разницу стоимости, между приобретением/продажей этого фьючерса, и стоимость его на момент клиринга. Внимание! Данный способ расчета актуален только в течение текущей торговой сессии, до наступления очередного клирингового перерыва!
Вариант второй
Во втором варианте, вариационная маржа представляет собой разницу. Между ценой производного инструмента на момент предыдущего клиринга. И стоимости этого же производного актива, на момент текущего клиринга. Здесь так же, необходимо понимать, что данный метод расчета ротации средств клиента, актуален. В случае открытой позиции, на протяжении всей торговой сессии.
Разумеется, не важно, начало это основной торговой сессии FORTS, или окончание ее в 18:45 по Московскому времени. В случае же с вечерней торговой сессией, вариационная маржа клиента, будет рассчитана в клиринговом перерыве на следующие сутки. И как вы сами понимаете, расчет будет произведен с учетом переноса позиции через ночь. То есть, с учетом свопа.
Вариант третий
Данный вариант применения и расчета вариационной маржи, происходит в случае. Когда период обращения срочного контракта, подошел к концу. Опять-таки, если мы рассматриваем фьючерс, то на момент его прекращения обращения. Вариационная маржа счета трейдера, рассчитывается по следующему алгоритму: Учитывается цена инструмента на момент последнего клиринга, и стоимость этого актива, на момент принудительного закрытия контракта. В связи с наступившей датой экспирации фьючерса. Именно разница этих величин и участвует в подсчетах вариационной маржи счета, баланса, эквити и/или депозита клиента.
«Уверен, многие из практикующих трейдеров, накапливающие свой драгоценный опыт на срочной секции FORTS. Не единожды обращали внимание на пункт в истории счета «Correction». Что в переводе означает коррекция, правка или исправление. А возможно некоторые персонажи, могли находиться в инсулиновом, или в анафилактическом шоке. Глядя на свои отрицательные цифры, в разделе «торговля». Значения под этим пунктом, как раз-таки подразумевают перерасчет вариационной маржи. Поэтому не переживайте, списанные средства «без причины», будут зачислены обратно на счет. А положительные цифры «манны небесной», спишутся во время очередного клиринга»!
Почему вариационная маржа, присуща исключительно на срочном рынке?
Для полного понимания, почему же вариационная маржа применяется исключительно на срочных рынках производных инструментов. Давайте рассмотрим, как происходят зачисления денежных средств клиента, на спот рынках. Имеется в виду, на обыкновенных фондовых торгово-финансовых площадках ценных бумаг. Смотрите; трейдер/инвестор приобретает акции «Х». При такой транзакции он уплачивает только ее текущую стоимость. Для простоты восприятия – не берем в расчет различные комиссии…
Вследствие этого, с торгового счета клиента, только единожды списываются средства. То есть, в течение всего срока держания бумаги в собственности. У клиента не происходят каких-либо дополнительных списаний, или зачислений на торговый счет. За исключением дивидендов, которые мы с вами так же договорились, не рассматривать. В случае же с производными инструментами на срочном (ых) рынке, дела обстоят несколько иначе.
Здесь переоценка и взаиморасчет позиций трейдеров, происходит регулярно. Связано это с тем, что, оперируя деривативом, участник рынка вносит не всю сумму средств от стоимости актива. Как, например, в случае с акцией «Х». А вносит сумму, равную 15-25 % от стоимости дериватива на момент его приобретения/продажи. Подчеркнем – в среднем значении! Опять-таки, это связано с эффектом «кредитного плеча», основанном на реальном наличии в срочном рынке Гарантийного обеспечения.
Формула расчета вариационной маржи
Самым главным и, пожалуй, единственным аргументом, со стороны организаторов торгов на срочных рынках. Для чего же все-таки необходимо гарантийное обеспечение. Так это для того, чтобы у клиента, при огромной просадке по эквити, не осталось задолженности перед рынком. Именно благодаря такому параметру как, гарантийное обеспечение. И вопреки возможной задолженности участника рынка, и происходит постоянная, и непрерывная переоценка позиций!
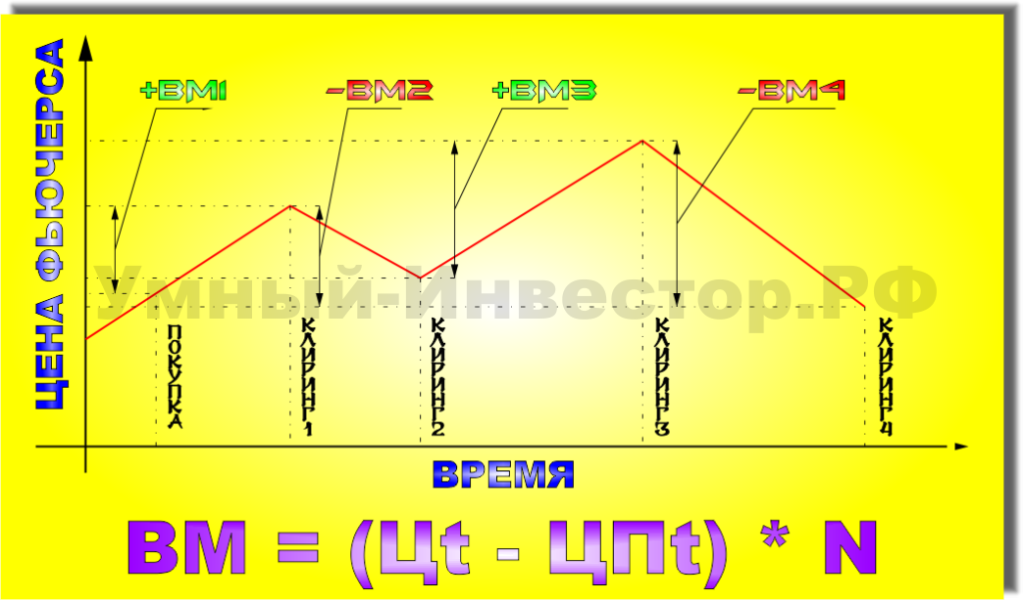
Друзья, запомните этот контекст – к нему мы еще вернемся! А сейчас давайте попробуем разобраться в том, как же можно высчитать вариационную маржу самостоятельно. На самом деле здесь нет абсолютно ничего сверх научного. В этой, иллюстрированной схеме, расположенной выше мы видим. Как динамическую схему, демонстрирующую периоды расчетов вариационной маржи. Относительно и торговых сессий, и клиринговых перерывов. Так и саму формулу расчета вариационной маржи, где:
- ВМ – Вариационная маржа;
- Цt – Цена контракта производного инструмента на настоящий момент расчета (времени);
- ЦПt – Цена контракта производного инструмента на момент предыдущего клиринга;
- N – Количество контрактов производного инструмента.
«Стоит пояснить, что у руководства МосБиржи, в частности, у клиринговых компаний, обслуживающих срочную секцию FORTS. Имеются свои, альтернативные методы расчетов объема гарантийного обеспечения, для каждого из производных инструментов. Естественно, согласно законодательному регламенту. Поэтому, очень даже сомневаемся, что самостоятельно рассчитать точное значение гарантийного обеспечения по определенному активу, у нас вряд ли получится. Именно по этой причине, размер гарантийного обеспечения по любому из инструментов, постоянно меняется. Не только в абсолютном значении, но и в процентном эквиваленте»!
Пример расчета вариационной маржи
Рассмотрим пример расчета вариационной маржи, с применением каких-нибудь акции, и производного от нее фьючерсного контракта. Только пожалуйста, коллеги, для упрощения модели, давайте обусловимся, что мы не будем учитывать различные комиссионные «поборы»! Итак, предположим, одна акция компании «N», стоит 300 рублей. Значит нам, для того чтобы приобрести 100 акций, потребуется 30 000 рублей. И исходя из условий торгов фондовой площадки, нам придется заплатить за данную покупку, именно все 30 000 рублей.
В то время как, для покупки 100 «виртуальных» акций на срочном рынке FORTS. Нам потребуется выложить, по средним подсчетам. Не 30 000 рублей, а около 20 %, от суммарной стоимости, скажем фьючерса. Любопытно знать, что чаще, чем реже в одном фьючерсе на определенную акцию, содержится 100 единиц базового актива. И именно по этой причине, в торговых терминалах мы видим цену производного инструмента, например, 30 000 пунктов.
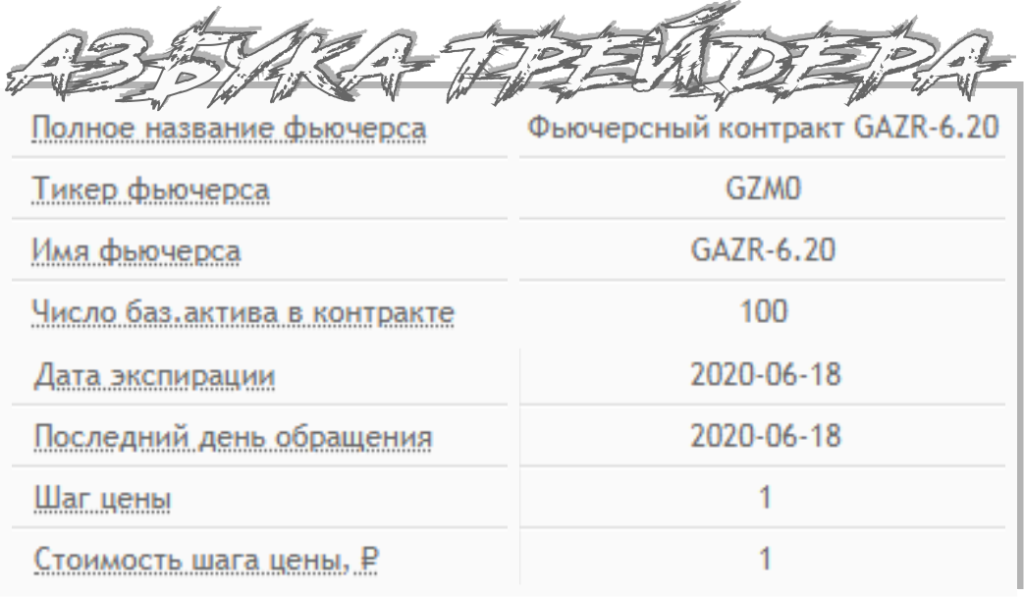
А де-факто, при торговой операции с ним, у нас с торгового счета снимается лишь процентов 15-25 (в зависимости от дериватива). О том, что в одном фьючерсном контракте может содержаться 100 акций. Свидетельствует ниже приведенный рисунок, с вкладкой «спецификация фьючерсного контракта». Пункт «число базового актива». Кстати, на данную страницу Московской биржи, мы можем перейти по следующему адресу: «MOEX – гарантийное обеспечение».
Дальнейшее развитие событий торговой модели…
Итак, при покупке фьючерса, с числом базового актива в 100 бумаг (по требованиям нашего примера), мы заплатим 4 500 рублей. При условии стоимости базового актива 300 рублей за экземпляр бумаги. И соответственно, при стоимости фьючерса в 30 000 рублей. А также, при соглашении, что гарантийное обеспечение по данному производному инструменту, составляет 15 %!
Далее допустим ситуацию модели, при которой на следующий день стоимость фьючерса составляет 31 000 рублей (пунктов). Значит теперь на нашем балансе торгового счета, будет сумма, равная 5 500 рублей. Ведь один пройденный пункт по этому инструменту, равен одному рублю. Что так же демонстрируется в ранее представленном снимке, «спецификация контракта». Сейчас давайте представим неблагоприятно развивающуюся для нас ситуацию…
Негативное развитие событий
Представим обстоятельства, при которых к концу недели стоимость, ранее купленного нами фьючерса, стала составлять 25 500 пунктов (рублей). Тогда получается, что на нашем счете не останется средств. Поскольку инструмент упал по значению на 4 500 пунктов, от цены покупки в 30 000 пунктов. Ведь мы же помним, что один пункт равен 1-му рублю! Значит пройденные 4 500 пунктов, равны 4 500 рублей!

При таком исходе, по протоколу торговли на финансовых рынках, брокер просто обязан закрыть нашу позицию по «маржин колл». * Опять же, при условии, если мы вовремя не пополним депозит на соответствующую (необходимую для просадки) сумму. Именно об этом контексте шла речь в абзаце «формула расчета вариационной маржи». Когда мы упоминали, что еще вернемся к этому контексту.
*«Margin Call или Маржин колл» – Торгово-финансовый термин (он же «резерв») подразумевающий, что денежные средства на торговом счете клиента заканчиваются. И брокер, по всем торговым законодательным актам, обязан принудительно закрыть все действующие позиции трейдера. Интересным фактом является следующий нюанс: Каждый из брокеров, имеет право устанавливать свой уровень маржин колл.
Однако жесткая конкуренция между брокерскими домами за количество клиентов. Выполняет свою функцию, которая не позволяет завышать значение маржи. И в то же время, слишком занижать степень маржи, является непозволительной роскошью для брокеров. Поскольку большинство клиентов, а их около 90 %, будут должны брокерам. Так, средняя планка маржин колл’а, варьируется около 25-30 %»!
Сделаем вывод
Проведение торговых операций на рынках срочных инструментов, реализуются с помощью обязательного гарантийного обеспечения. Которое интерпретируется, как механизм «кредитного плеча». Так, постоянная ротация и перечисления средств. Путем расчета вариационной маржи, между контрагентами рынка. Является основным отличием взаиморасчета, между срочным рынком деривативов, и фондовым рынком ценных бумаг.

Что вы думаете по поводу статьи
«Вариационная маржа»?