Совкомфлот – стоит ли покупать акции компании?
Как
считается повсеместно, именно Совкомфлот стал одним из бенефициаров ситуации на
Украине. Прибыли компании растут, растет торговый флот. Давайте разберем этого
эмитента, и посмотрим на его положение.
Компания не всегда торговалась на бирже. До ковидного 2020-го вся
компания полностью принадлежала Правительству РФ. В рамках приватизации страна
планировала оставить за собой долю в 75% акций. Но в итоге продать удалось лишь
20% акций, и на текущий момент государство контролирует около 80% компании. Остальное
находится в руках частных инвесторов Московской биржи.
IPO было одним из самых убыточных за всю историю страны. Цена акций упала со 105 рублей до рекордного минимума в 29,9 рублей – акции упали больше чем на 70%. Да, сейчас в целом наблюдается отскок, но акции все равно ниже уровня первичного размещения. Те, кто купили акции Совкомфлота на IPO, до сих пор в убытке.
Если же вы хотите быть в регулярной прибыли - можем обучить вас трейдингу внутри дня на акциях РФ. Присоединяйтесь к нашей команде зарабатывающих трейдеров!
В общем, IPO Совкомфлота было сильно похоже на «народное» IPO банка ВТБ, которое прошло около 20 лет назад. Точно также не ясны мотивы людей, покупающих компанию втридорога, с двузначными мультипликаторами. И это в ковидном 2020-м, когда весь сектор нефтеперевозок стоял под вопросом. Вполне разумно было бы продать акции в 2-3 раза дешевле, на уровнях в 35-40 рублей за акцию. Именно там на момент IPO находилась справедливая стоимость компании. Где она находится сейчас – разберем чуть ниже по тексту.
На сегодня Россия по-прежнему контролирует Совкомфлот. Также часть акций находится у государственной корпорации Арктика, то есть, на практике доля РФ немного выше 80%.
Разбираем выручку Совкомфлота
Давайте взглянем на выручку компании. Как именно сегодня зарабатывает Совкомфлот, и какова рентабельность этих заработков?
У компании есть пять основных направлений получения дохода:
- Совкомфлот транспортирует сырую нефть, это порядка 37% от всей выручки. Операционная рентабельность на уровне 42% – каждый рубль приносит 1,4 рубля в капитал.
- Также компания занимается перевозкой нефтепродуктов, это порядка 17% от выручки, операционная рентабельность довольно низка и составляет 31%.
- Перевозка сжиженного газа с наибольшей рентабельностью в 54%. Это направление пока не занимает много от выручки: всего 12%. Но именно перевозку СПГ компания видит, как свой основной источник доходов в будущем.
- Проекты на шельфах, вроде перевозки оборудования – это примерно 30% от выручки. Рентабельность тут около 40%.
- Прочие направления занимают лишь 4% от выручки. Их рентабельность неизвестна.
Компания в основном зарабатывает за счет фрахта судов, то есть предоставления услуг по выполнению рейсов. Сегодня доля долгосрочных контрактов составляет около 15%, но в стратегии Совкомфлота прописан рост доли до 40% до 2025 года. Чем больше долгосрочных контрактов у компании – тем стабильнее ее показатели и отчетность, тем меньше шоков и потрясений мы можем увидеть.
Клиенты компании – это в основном российские и зарубежные нефтедобытчики, такие как Газпром и Новатэк, Лукойл, Ямал СПГ, или китайская PetroChina. Доля зарубежных контрактов до санкций была около 50%. Но конечно ясно, что санкции сильно уменьшат эту долю. Скорее всего, у компании останутся только китайские партнеры.
Объемы перевозок на азиатском направлении сильно выросли – к примеру, в Китай и Азиатско-Тихоокеанский регион. Европейские и американские перевозки были урезаны на фоне санкций.
Чтобы продолжить получать платежи в долларах, часть компании теперь базируется в Дубае. А для беспроблемной транспортировки российской нефти используется теневой флот – корабли без маяков и опознавательных знаков, этакие вежливые корабли. Это одна из загадок 2022-го года. Никто не знает, откуда появились эти корабли, кто их продал, и сколько нефти они перевозят, также пока неизвестно.
Торговый флот компании Совкомфлот
Согласно последним данным компании, которые были опубликованы в феврале – у нее судов примерно на 6 миллиардов долларов США. Общая грузоподъёмность кораблей свыше 15 миллионов тонн нефти и нефтепродуктов.
В прошлом году часть судов была продана ради погашения долгов перед зарубежной банковской системой. Продали примерно одну пятую от всего флота. Это необходимая мера, поскольку одна из ключевых задач любого бизнеса в кризис – сократить долговую нагрузку до минимума.
Как заявляет компания, она продает только старые корабли, и благодаря этому средний возраст корабля снизился до 10 лет. Также, по плану Совкомфлота, до 2023 запланирован спуск на воду 32 новых нефтетранспортных кораблей. В этот план уже верится с трудом – ходят разговоры о разрыве контрактов со стороны верфей. Санкции сильно ударили по высокотехнологичным отраслям, и смогут ли верфи поставлять корабли компании – это пока вопрос. Скорее всего, верфям понадобится время на переоснащение, и видимо не без помощи государства.
Денежные потоки компании Совкофлот
В целом, выручка компании в последние годы сильно выросла. Операционная прибыль была выше всего в 2020-м году.
За 9 месяцев 2022-го чистая прибыль выросла существенно, несмотря на санкционное противостояние. Скорее всего, это связано с весьма мощным разворотом экспорта нефти на сторону Китая и Индии. Все сливки от этого разворота снимает Совкомфлот. Ведь по трубам нефть в Китай и Индию никак не поставить. Это возможно только с помощью танкерного флота. А он есть только у компании Совкомфлот.
Денежный поток компании в 2022-2023 вероятно будет отрицательным, из-за высоких капитальных затрат на обновление флота и покупку теневого флота. Ходили слухи про покупку компанией сотни новых танкеров для транспортировки в азиатском направлении. Их компания не комментирует. Но последние новости нефтяного сектора подтверждают – компания явно будет расширять свой флот и дальше, потому что кораблей на все перевозки просто не хватает, настолько вырос объем фрахта.
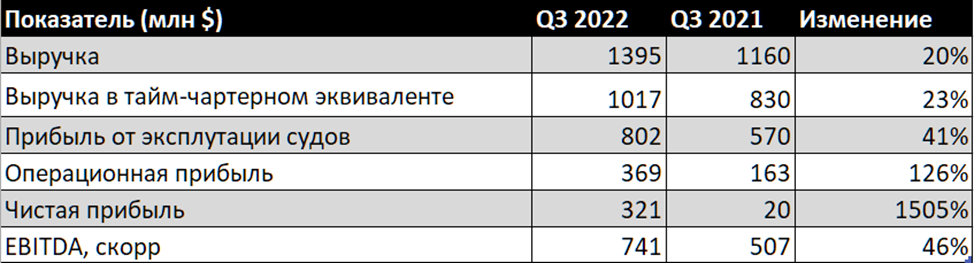
Также, на динамику денежного потока сильно влияет рубль. Доходы компания получает в долларах, и чем сильнее рубль – тем меньше денег у Совкомфлота. Поэтому во втором квартале, скорее всего был зафиксирован сильный операционный убыток. Данные за второй квартал прошлого года компания не раскрывает, но зато есть данные за третий квартал:
Долговая нагрузка Совкомфлота
Грузоперевозки всегда требуют крупного капитала. Именно поэтому у Совкомфлота очень высокая долговая нагрузка. На пике в 2018 она составляла 240 миллиардов рублей. К началу 2022 чистый долг снизился до 100 миллиардов рублей. Коэффициент Долги/EBITDA составляет 0,9, хотя еще год составлял свыше 4. В чем причина такого сокращения? Прежде всего, в продаже компанией части судов. В результате снизился долг, и повысился денежный запас компании – не все деньги ушли на долги.
Но вместе с сокращением внешнего долга в долларах, компания планирует расширять внутренний долг в рублях. Уже анонсирован выпуск новых рублевых долговых обязательств общим объемом свыше сотни миллиардов рублей. В результате долговая нагрузка вырастет.
Рентабельность компании Совкомфлот
У Совкомфлота огромные капиталовложения. Соответственно, чистая рентабельность будет крайне низка:
- ROE (рентабельность капитала, вычисленная как чистая прибыль, деленная на собственный капитал) находится на уровне 0,9%.
- ROA (рентабельность активов, вычисленная как чистая прибыль, деленная на активы) находится на уровне 0,49%.
- ROS (рентабельность продаж, вычисленная как прибыль до налогов и процентов, деленная на выручку) находится на уровне 15,83%.
Но стоит отметить, что рентабельность EBITDA (т.е. прибыль до уплаты налогов, процентов и амортизации, деленная на выручку) очень высока – 44,1%. Это самое большое значение среди всей отрасли.
Рентабельность свободного денежного потока (FCF / капитализация) также довольно высокая для этой отрасли – 15,7%.
Чистая рентабельность (чистая прибыль, деленная на выручку) сильно зависит от курсовых различий и изменяется от 4% в голодные годы до почти 20% в сытое время.
Дивидендная политика Совкомфлота
Согласно дивидендной политики компании, она обязуется выплачивать не менее 25% от чистой прибыли. Но не забываем также и про то, что компания государственная, а значит обязана выплачивать 50% от чистой прибыли. Изменений политики выплаты дивидендов пока нет.
Так, в 2019 году компания выплатила 50% от чистой прибыли. В 2020 – целых 73% от чистой прибыли. Тогда компания заработала очень много, а государству нужны были деньги.
Нужны они и сейчас. К тому же, прибыль компании намного выше, чем в 2020 году, и составила около 23 миллиардов рублей за 9 месяцев 2022 года. Получается, что дивиденды могут вплотную приблизиться к 4 рублям за одну акцию. И они скорее всего будут выплачены, потому что страна нуждается в деньгах, а главный акционер компании – государство.
Справедливая стоимость Совкомфлот
Давайте попробуем рассчитать справедливую стоимость цены акций Совкомфлота. Недооценена или переоценена компания сегодня?
Определить справедливую стоимость акций Совкомфлота по методу дисконтирования денежных потоков сегодня очень сложно – денежный поток весьма нестабилен.
Самым разумным представляется определение стоимости ценных бумаг компании по дисконтированию EBITDA, что дает нам оценку одной бумаги примерно в 130 рублей.
Оценка по методу учителя Уоррена Баффета – Беджамина Грэхема, дает нам оценку в 55 российских рублей за одну акцию.
Еще ниже оценивается компания по методу дисконтирования дивидендов – так мы получаем цену бумаги в 40 рублей.
И совсем плохая оценка получается по дисконтированию EPS, в результате этого метода мы получаем оценку в 12 рублей за бумагу.
Сегодняшняя цена бумаг Совкмофлот находится на уровне 47 рублей. Скорее всего, наиболее близкой является оценка по дисконтированию EBITDA с учетом рисков укрепления рубля – примерно 85 рублей за одну акцию. Если хотите, компанию можно аккуратно докупить – в том числе и ради перспективы получения жирных дивидендов.
Вывод по акциям Совкомфлота
Попробуем составить прогноз акций Совкомфлот. С одной стороны, данная компания стала одним из бенефициаров ситуации на Украине, собирая с помощью своего танкерного флота десятки миллиардов рублей прибыли.
Переориентация нефтяных потоков на азиатское направление – это прежде всего танкеры. В Европу нефть мы поставляли в основном при помощи трубопроводов. В Азию возим на танкерах. На танкерах Совкомфлота. Другие танкеры есть только у Роснефти, и у самого государства, но их очень мало.
Несмотря на весь негатив вокруг компании, склоняемся к тому что его прибыль в 2023 не уменьшится, поскольку наращивание экспорта в Азию продолжается. Морские перевозки продолжают расти, больше того, экономика Китая начала открываться для мира – а это говорит о росте китайского спроса на нашу нефть.
Открытым остается вопрос выплаты дивидендов – многие аналитики полагают что их не будет вовсе. Мол, Совкомфлоту надо много денег на расширение флота. Но не нужно забывать про интерес главного акционера – Российской Федерации. Государству сегодня нужны деньги, и поэтому оно способно продавить решение по выплате даже 70% прибыли в будущие годы. К тому же, компанию скорее всего затронет так называемый добровольный налоговый взнос – и ее заставят отстегнуть в результате до 80% от чистой прибыли.
Также не ясна политика по заказанным 32 судам. Судоверфи разрывают контракты, и компания может предпочесть либо азиатские старые корабли, либо заказ на российских верфях в разы дороже, любой ценой. Но даст ли это мощный результат в будущем? Или вложения бесполезны, грузопотоки сократятся вместе с прибылью компании, а новый флот будет простаивать?
В любом случае, ясно одно – Совкомфлоту не даст потонуть государство. По мультипликатору EV/EBITDA компания оценивается лишь в 4,4 годовых прибыли, при средней оценки подобных компаний в 12 годовых прибылей. Поэтому аккуратно эту историю можно добавлять себе в портфель, и ждать высоких дивидендов в ближайшие годы – они скорее будут, чем нет. Вероятна цена бумаги в 85-100 рублей за акцию.

Что вы думаете по поводу статьи
«Совкомфлот – прогноз и обзор акций»?