Сегодня говорим про сложный процент в трейдинге и инвестициях. Новички часто недооценивают силу сложных процентов, стремятся поскорее вывести все заработанное, и тем самым вредят своему будущему.
Сложный процент в трейдинге дает огромный результат на дистанции, и чем больше период инвестирования, тем выше будет эффект. Система работает абсолютно в любом виде инвестиций и направлений. Неважно, инвестируете ли вы в крипту, торгуете ли вы на Форекс, или же инвестируете в ПИФы – сложный процент может усилить любую вашу инвестицию.
Справедливости ради можно сказать, что трейдеры используют магию сложного процента на полную. Например, наши ученики, прошедшие наши курсы. Они раскачивают депозит несколько лет, но в результате получают капитал на всю жизнь. Хотите также?
Что такое сложный процент? Как считать сложный процент?
Сложный процент в трейдинге и инвестициях – это полное либо частичное реинвестирование полученных доходов. Имеет мощный накопительный эффект – у вас постоянно будет расти капитал в работе. Вместо обычного линейного графика, график роста капитала будет идти по экспоненте. На длинных дистанциях сложный процент переигрывает простой процент (с выводом прибылей) в сотни раз!

Вот формула расчета сложного процента в трейдинге и инвестициях:
A = P x (1 + r/n) nt
Это формула сложного процента. Расчет производится именно так. A = P x (1 + r/n) nt, где: A – сумма, получаемая в конце периода; P – сумма начального депозита; r – процент за период (день, месяц, год); n – количество периодов (день, месяц, год), t – срок инвестиций.
Сложные проценты и банковский депозит
У банков тоже есть сложный процент. Это называется капитализацией процентов. То есть, когда банк начисляет проценты на проценты, и вклад растет по экспоненте.
В случае с обычным вкладом, депозит будет расти уравновешенно. Вложение тысячи рублей под годовую ставку в 8% через 20 лет даст нам 2600 рублей.
А теперь представим, что банк проводит капитализацию процентов, прибавляя процент на процент. Мы получим вот такой вот график роста депозита:

Как мы помним, простой процент принес бы нам сумму вклада в 2600 рублей за 20 лет. А вот сложный процент принес бы эту сумму уже спустя 12 лет, то есть, почти вдвое быстрее!
На 20-й год открытого депозита, на нашем счете было бы уже 4960 рублей. Что почти вдвое превышает обычный, простой процент.
Чем больше проходит времени, тем выше становится разрыв между обычным процентом и сложным. На 50-й год, сложный процент принес бы на вклад в рублях более чем 53000 рублей!
Сложные проценты в криптовалюте
Самый простой путь для новичка в получении сложных процентов – это получение оных в криптовалюте. Проще всего зарабатывать APY на фарминге криптовалют, или же на пулах ликвидности.
Вот к примеру, сайт pancake swap. Там можно найти фарминг монет. Смотрим топ по доходности:
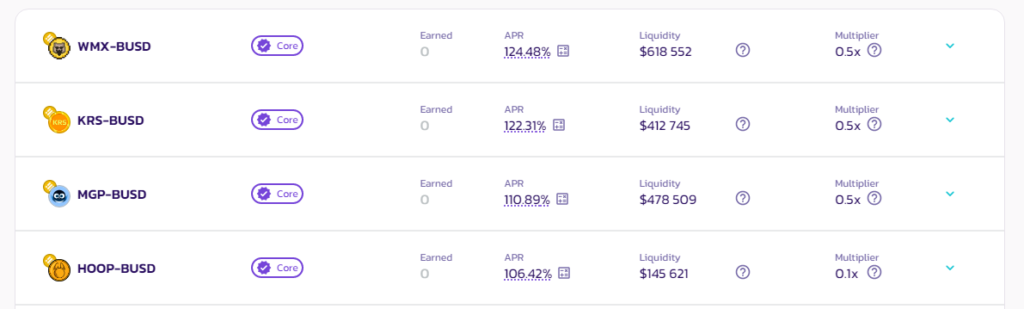
Как мы можем видеть, лидеры рейтинга только простого процента платят свыше 100% годовых. Смотрим, сколько можно заработать на них за 5 лет:
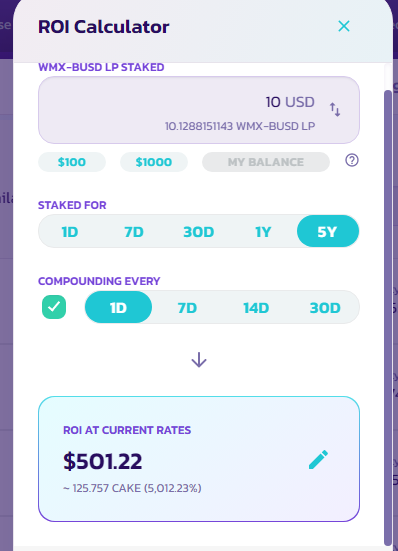
Сумма выходит космическая – более 500 долларов с 10 долларов изначального депозита.
Но в этой схеме есть и минусы. Во-первых, это классические криптовалютные риски. А во-вторых, есть вполне прямой риск того, что валютная пара перестанет существовать через 5 лет. Просто токен будет подвержен делистингу, и все. Сколько таких токенов уже живут на свалке? Поэтому, если вкладывать в фарминг, то сразу в сотню-другую проектов, чтобы быть более-менее уверенным в своих инвестициях.
Сложные проценты в трейдинге
Активный трейдинг – это чаще всего вывод средств. Но получать сложный процент в трейдинге также можно.
Одна из актуальных проблем новичков – они стремятся накопить большой стартовый депозит, чтобы потом торговать консервативно, и чаще всего сливают свои накопления. Потому что такого понятия как консервативная торговля не существует. У депозита постоянно есть риск полного слива, постоянно есть риск, что вы психанете и кратно завысите риски, и депозит будет слит.
Если уж и начинать путь в трейдинге, то лучше всего с доступных к потере сумм, и без вывода средств, чтобы сложный процент играл вам на руку, и ваш депозит рос по экспоненте.
К примеру, при консервативной прибыли в 6% в месяц, стартовый депозит в 100 долларов, превратится в 189 долларов через год. Через два года на счету будет уже 381 доллар.
В целом, в трейдинге, за счет большей прибыльности, сложный процент может давать еще более ошеломительные результаты. Впрочем, чего мы все о теории да о теории!
Давайте посмотрим на практике. Вот к примеру, ПАММ счет управляющего Альпари:
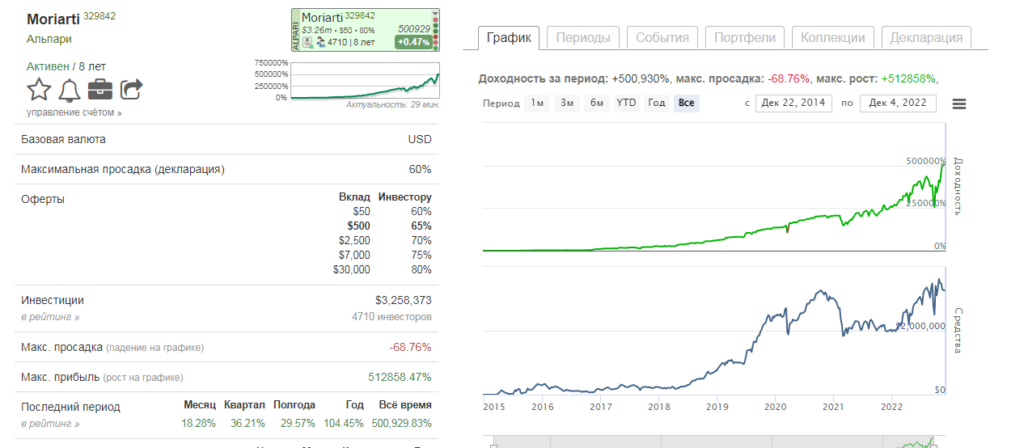
500 000 процентов. Пятьсот тысяч процентов чистой прибыли, друзья. То есть, изначальные 50 долларов вложений, Мориарти за счет сложного процента мог бы за 8 лет превратить в четверть миллиона долларов США.
Вот так работает сложный процент в трейдинге. Мориарти – это, пожалуй, лучший пример. Только вот очень сложно попасться на такого управляющего, либо же научиться также держать себя самостоятельно (помним, что трейдинг это психология).
Понятно, что на практике трейдеру-новичку не слиться крайне тяжело. Кстати, если у вас проблемы с риском – приглашаем вас на курс «Мастер риска», где вы научитесь контролировать свой риск на сделку, на день, на неделю, без изнурения, и поймете, что дисциплина в трейдинге может быть совсем простой и эффективной.
На случай, если вы не настроены торговать руками – разберем автоторговлю. Еще одним видом сложных процентов в трейдинге я бы назвал получение их с помощью различных советников (торговых роботов). Тут принцип в общем-то, тот же, что и в ручной торговле, но только вам не придется постоянно искать точку входа, сидеть за терминалом, проверять графики. Все за вас будет делать робот. Прибыльные роботы без Мартингейла, без сетки ордеров, со стопами, как правило не продаются, они бесценны. Но у некоторых получается путем долгих поисков найти такой советник. Вот, посмотрите на мониторинг торгового счета:
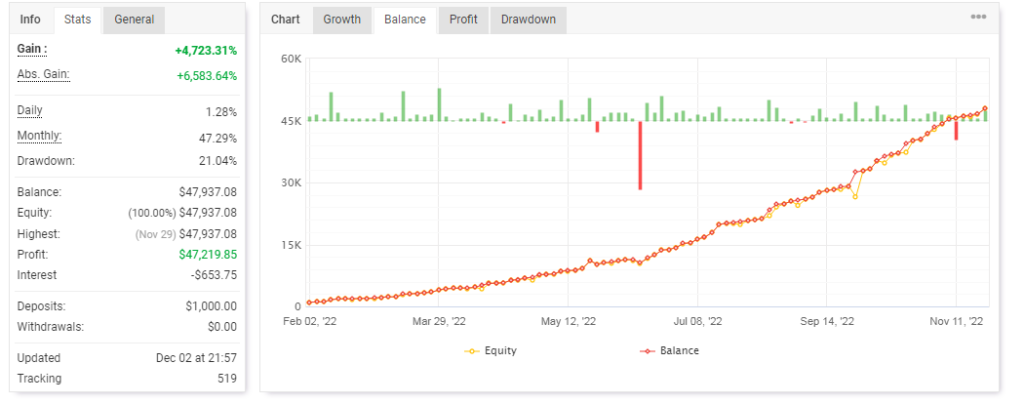
Советник под названием «Денежное дерево» принес с начала года почти 5000 процентов. Большая часть сделок – прибыльные, винрейт составляет 93%. Вот только у меня, как и у форумчан, которые обсуждали данный советник, есть вполне обоснованные подозрения на то, что мониторинг подделан. Ведь советник продается, а кому нужно продавать такую денежную машину?
Но все же, вполне реально найти рабочие советники, которые будут приносить пусть и не так много, но все же, хоть сколько-нибудь прибыли. Из примеров можно привести советники на нейросетях – я такие лично тестировал, и при правильной робастной оптимизации, они способны приносить доход, пусть и не совсем небольшой.
Сложные проценты на фондовом рынке
А вот на фондовом рынке принцип тот же, за исключением того, что по прошествии времени вы самостоятельно инвестируете полученный доход, продавая выросший в цене портфель, и докупая большее количество акций и облигаций.
При работе со сложным процентом на фондовом рынке, инвестор может комбинировать акции и облигации по классической формуле 60/40, или же по формуле вечного портфеля, чтобы получить наилучшее отношение прибыли к риску.
При инвестициях активных торгов нет. Инвестор создает инвестиционный портфель, который затем корректируется и ребалансируется.
Часть компаний выплачивает своим акционерам дивиденды, распределяя чистую прибыль между акционерами. Инвестор может потратить эти деньги, а может вновь пустить в рынок, делая свой сложный процент чуточку сильнее.
Разберем пример с фондом «Вечный портфель» от Тинькофф в рублях, который также можно собрать самостоятельно из 25% фондов на золото, 25% акций и 50% облигаций. Представим, что в 2010 году вы начали инвестировать в этот вечный портфель по 5000 рублей ежегодно, увеличивая вложения по мере роста инфляции.
На сегодняшний день у вас уже было бы почти две сотни тысяч рублей:
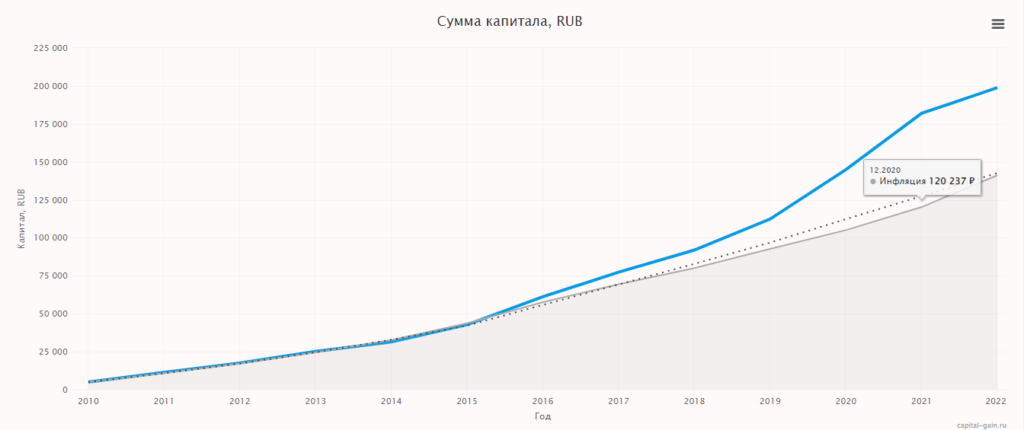
У нас получилась чистая доходность в районе 83%, и это в год (к начальному депозиту). Это невероятно, и это показывает всю силу сложных процентов – насколько же это прекрасная штуковина.
Еще один пример на исторических данных. Представим, что мы 1 января 1994 года начали формировать свой пенсионный капитал. Откладывали 100 долларов в квартал, реинвестируя всю прибыль. Предположим, мы вкладывали в физическое золото в виде слитков, и в фонды недвижимости РФ.
К сегодняшнему дню, капитал бы составлял 60 000 долларов:
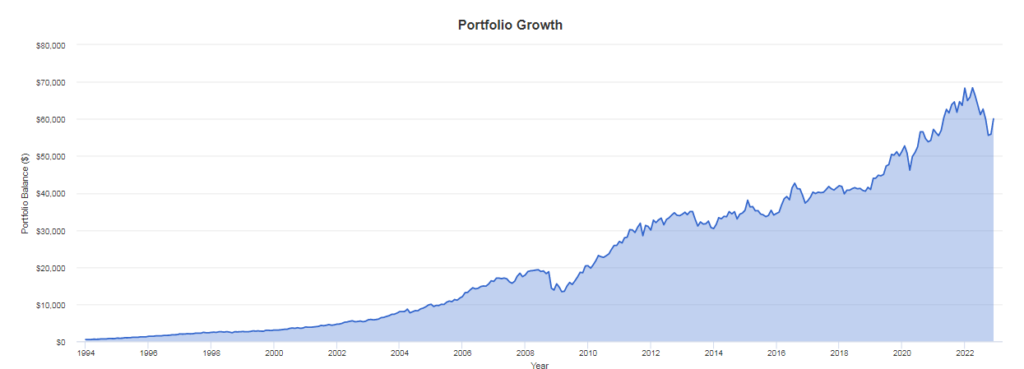
Главное неудобство тут – в том, что вам нужно периодически продавать активы, чтобы купить на полученную прибыль большее количество активов и произвести ребалансировку. В случае с золотом, на практике это крайне нежелательно делать, ведь у банков между покупкой и продажей слитков существует неплохой спред, разница. На ней вы будете терять свои деньги.
Еще один вариант здесь – вкладываться в акции и еврооблигации России. В том числе и корпоративные. Этот инструмент даст вам стабильную предсказуемую доходность в виде купонов, в районе 10% годовых. Ставка по облигациям может порой доходить и до 30% годовых. Стоимость самих облигаций практически не меняется со временем.
После завершения срока облигации эмитент выплатит вам номинал. Реализация системы сложного процента на облигациях предполагает скупку новых облигаций на полученный купонный доход.
Можно не просто покупать облигации одной компании, разных выпусков, а еще и распределять риски, вкладывая в разные выпуски разных эмитентов.
В целом, получение сложного процента на вложениях в облигации отличается стабильностью и предсказуемостью, чего не скажешь о трейдинге и об рынке акций.
Я бы назвал получение дохода по экспоненте при помощи облигаций одним из лучших способов. Облигации надежны, стабильны в цене, дефолты бывают крайне редко. Этот способ будет более доходным, чем банковский вклад, и одновременно более надежным, чем инвестиции в акции.
Реализация схемы сложных процентов на практике
Главный минус, который таит в себе сложный процент в трейдинге – в том, что вы не будете «чувствовать» деньги в реальном времени, не сможете ничего купить на прибыль, кроме новых финансовых инструментов.
Это морально очень тяжело, хотя некоторым нравится. Но все же, большинство экспертов по личным финансам советуют изымать не меньше 30% от доходности инвестиций ежегодно – скажем, перед Новым Годом, чтобы отпраздновать наступающий год как следует.
Тут нужен компромисс между вашим «сегодня» и вашим «завтра». Сняв деньги с инвестиционного счета сегодня, завтра вы лишаетесь огромных доходов, которые приносит сложный процент без снятия с депозита.
Поэтому, снятие, это палка о двух концах. С одной стороны, снимать со счета все же нужно. С другой стороны – зачем лишаться будущего дохода? Эту дилемму вам нужно решить для себя самостоятельно, выбрав, что вам важнее – стабильная прибыль здесь и сейчас, или же большая прибыль в будущем.
А вот если вы хотите усилить влияние сложного процента многократно – продолжайте пополнять свой инвестиционный или торговый счет.
С пополнениями, сложный процент в трейдинге приобретает просто невероятную экспоненту, график стремится пулей в небо – можете сами проверить на любом калькуляторе такого процента.
Выводы
Итак, мы с вами разобрали, что же такое сложный процент в трейдинге и в инвестициях. Теперь вы знаете формулу сложного процента, и знаете, как его можно посчитать.
Вы можете применять сложный процент в своем финансовом планировании. Нужно помнить о том, что сложный процент набирает свою силу с течением времени, поэтому не стоит ожидать аховых результатов в первый же год. Это возможно только в случае, если система применяется для активного трейдинга.
Трейдерам же сложный процент позволяет нарастить капитал в краткий срок – буквально за пару лет. Сложный процент является мощным подспорьем для тех людей, кто еще не накопил себе на приличный депозит. Да и в целом, я уверен, что большой стартовый депозит хорошему трейдеру ни к чему – он сможет раскачать и маленький.
Да, простой процент, когда вы просто снимаете все вложенное, или же не повышаете риск сделок параллельно росту депозита, имеет право на существование. Но важно знать, что сложный процент всегда будет мощнее – и чем больше пройдет времени от начала инвестирования, тем большую силу будет набирать такой процент.

Что вы думаете по поводу статьи
«Сложный процент в трейдинге и инвестициях»?